
Hypotheek oversluiten: welke kosten kun je verwachten?
Hypotheek oversluiten: welke kosten kun je verwachten?
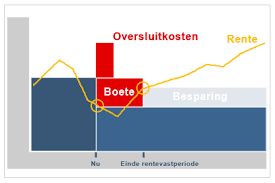
Een hypotheek oversluiten kan interessant zijn als de hypotheekrente lager is dan de rente die je nu betaalt. Door over te stappen naar een andere geldverstrekker of een nieuwe rente af te spreken, kunnen je maandlasten mogelijk dalen. Aan oversluiten zijn wel kosten verbonden. Vooral een eventuele vergoeding voor vervroegde aflossing — vaak boeterente genoemd — kan flink oplopen.
In dit artikel lees je welke kosten bij het oversluiten van een hypotheek kunnen komen kijken, hoe je beoordeelt of oversluiten financieel voordeel oplevert en welke aandachtspunten belangrijk zijn.
Welke kosten komen kijken bij een hypotheek oversluiten?
De totale kosten verschillen per situatie. Ze hangen onder meer af van je hypotheek, de voorwaarden van je huidige geldverstrekker, de waarde van je woning en de hulp die je inschakelt. Dit zijn de meest voorkomende kostenposten:
- Boeterente of vergoeding voor vervroegde aflossing: een vergoeding die je huidige geldverstrekker mogelijk rekent als je de hypotheek vóór het einde van de rentevaste periode aflost.
- Advies- en bemiddelingskosten: kosten voor advies en het regelen van de nieuwe hypotheek.
- Taxatiekosten: kosten voor het bepalen van de actuele marktwaarde van je woning, als de nieuwe geldverstrekker een taxatie nodig heeft.
- Notariskosten: kosten voor het aanpassen of opnieuw vestigen van de hypotheekakte en het doorhalen van de oude hypotheekinschrijving.
- Eventuele bijkomende kosten: bijvoorbeeld kosten voor een bouwkundige keuring of aanvullende documenten, afhankelijk van de situatie en eisen van de geldverstrekker.
Boeterente: vaak de belangrijkste kostenpost
Als je je hypotheek oversluit terwijl de rentevaste periode nog loopt, kan je huidige geldverstrekker een vergoeding vragen. De geldverstrekker loopt dan mogelijk rente-inkomsten mis doordat je de lening eerder aflost. De hoogte van de vergoeding hangt af van je hypotheekvoorwaarden en persoonlijke situatie.
Bij de berekening kunnen onder meer de volgende zaken een rol spelen:
- de rente die je nu betaalt;
- de actuele rente waarmee de geldverstrekker rekent;
- de resterende rentevaste periode;
- de resterende hypotheekschuld;
- de manier waarop je hypotheek is opgebouwd;
- de mogelijkheid om jaarlijks een deel boetevrij af te lossen.
De geldverstrekker moet de vergoeding volgens de geldende regels berekenen. Vraag daarom vooraf een schriftelijke berekening op en controleer of de gebruikte gegevens kloppen. Soms is het mogelijk om de vergoeding mee te financieren in de nieuwe hypotheek, maar dat kan alleen binnen de geldende acceptatievoorwaarden en kan je totale schuld verhogen.
Wat kosten hypotheekadvies en bemiddeling?
Bij oversluiten kan een hypotheekadviseur je situatie beoordelen, aanbieders vergelijken en de aanvraag begeleiden. De kosten verschillen per adviseur en per complexiteit van de aanvraag. Vraag vooraf welke werkzaamheden bij het tarief zijn inbegrepen en of er aparte kosten gelden voor bijvoorbeeld een oriënterend gesprek, aanvraag of wijziging.
Je kunt ook rechtstreeks bij een geldverstrekker informatie opvragen. Let daarbij goed op of je voldoende inzicht hebt in de voorwaarden, de totale kosten en de gevolgen op lange termijn. Een lagere rente alleen betekent niet automatisch dat een nieuwe hypotheek voordeliger is.
Taxatie- en notariskosten
Een nieuwe geldverstrekker kan een taxatie verlangen om de waarde van de woning vast te stellen. Soms accepteert de geldverstrekker een andere vorm van waardebepaling. Welke methode mogelijk is, hangt af van de aanbieder en de situatie. Controleer dit voordat je een taxatie laat uitvoeren.
Bij oversluiten naar een andere geldverstrekker is doorgaans ook een notaris betrokken. De notaris kan de nieuwe hypotheekakte opmaken en de oude hypotheekinschrijving laten doorhalen. De kosten verschillen per notariskantoor. Vraag daarom meerdere offertes op en controleer welke werkzaamheden en bijkomende kosten zijn inbegrepen.
Zijn de kosten aftrekbaar?
Bepaalde kosten voor het oversluiten van een hypotheek kunnen onder voorwaarden aftrekbaar zijn in de aangifte inkomstenbelasting, bijvoorbeeld kosten die rechtstreeks verband houden met het verkrijgen of oversluiten van een lening voor de eigen woning. Niet alle kosten komen daarvoor in aanmerking. De fiscale behandeling hangt af van het doel van de lening, de besteding van het geld en je persoonlijke situatie.
Bewaar facturen en specificaties en controleer de actuele informatie van de Belastingdienst of vraag advies aan een belastingadviseur. Ga er niet zonder meer van uit dat alle kosten, zoals iedere advies- of notariskostenpost, aftrekbaar zijn.
Hoe bereken je of oversluiten voordelig is?
Vergelijk niet alleen de huidige hypotheekrente met de nieuwe rente. Zet de eenmalige oversluitkosten af tegen het verwachte voordeel op je maandlasten. Een eenvoudige eerste stap is om de totale kosten te delen door de maandelijkse besparing. Zo krijg je een indicatie van de periode die nodig is om de kosten terug te verdienen.
Voorbeeld: bedragen de totale kosten €6.000 en dalen je maandlasten met €200 per maand, dan duurt het op basis van deze eenvoudige berekening 30 maanden om de kosten terug te verdienen. Dit is slechts een indicatie. De werkelijke uitkomst kan veranderen door belastingeffecten, veranderingen in de hypotheekschuld, de gekozen hypotheekvorm en eventuele wijzigingen in de rente.
Houd ook rekening met de periode waarin je verwacht in de woning te blijven. Als je waarschijnlijk eerder verhuist of opnieuw wilt oversluiten, kan het voordeel kleiner uitvallen. Laat waar mogelijk meerdere scenario’s doorrekenen, inclusief de totale kosten over de verwachte looptijd.
Oversluiten bij je huidige geldverstrekker
Je hoeft niet altijd naar een andere aanbieder over te stappen. Soms kun je bij je huidige geldverstrekker een nieuwe rentevaste periode afspreken of de rente aanpassen. De kosten en voorwaarden kunnen anders zijn dan bij een volledige oversluiting. Informeer naar de mogelijkheden, een eventuele vergoeding en de gevolgen voor je hypotheekvoorwaarden.
Bij een zogenoemde rentemiddeling wordt de bestaande rente soms aangepast op basis van een combinatie van de oude en actuele rente. De beschikbaarheid en voorwaarden verschillen per geldverstrekker. Vergelijk dit alternatief met oversluiten naar een andere aanbieder.
Waar moet je verder op letten?
- Hypotheekvorm: bij een nieuwe hypotheek kunnen voorwaarden voor renteaftrek en aflossing van belang zijn, vooral als je de lening verhoogt of een ander deel van de woning financiert.
- Risico-opslag: als de verhouding tussen je hypotheekschuld en de woningwaarde is veranderd, kan dat invloed hebben op de rente. Vraag of de opslag kan worden aangepast.
- Verzekeringen en aanvullende producten: controleer of oversluiten gevolgen heeft voor gekoppelde verzekeringen of andere onderdelen van je hypotheek.
- Nieuwe acceptatie: een nieuwe geldverstrekker beoordeelt onder meer je inkomen, verplichtingen en woningwaarde. Een overstap is dus niet automatisch mogelijk.
- Rentevaste periode: een lagere rente kan samengaan met een andere rentevaste periode en dus een ander renterisico.
Conclusie
De kosten van een hypotheek oversluiten bestaan mogelijk uit boeterente, advies- en bemiddelingskosten, taxatiekosten en notariskosten. Of oversluiten loont, hangt af van de totale kosten, de mogelijke besparing en hoelang je de nieuwe hypotheek verwacht te houden.
Vraag eerst een overzicht op bij je huidige geldverstrekker en laat de kosten en maandlasten van verschillende opties naast elkaar zetten. Zo kun je beoordelen of oversluiten, aanpassen bij je huidige aanbieder of wachten tot het einde van je rentevaste periode het beste bij jouw situatie past.
8 Tips om de Kosten van Hypotheek Oversluiten te Beheersen
- Vraag vooraf een berekening van de boeterente op.
- Vergelijk advies- en bemiddelingskosten bij meerdere aanbieders.
- Houd rekening met taxatie- en notariskosten.
- Controleer of administratiekosten gelden.
- Bereken wanneer je de kosten hebt terugverdiend.
- Vraag of je huidige rentevoorwaarden meenemen mogelijk is.
- Controleer of kosten fiscaal aftrekbaar zijn.
- Vergelijk de totale kosten met de verwachte rentebesparing.
Vraag vooraf een berekening van de boeterente op.
Vraag voordat je besluit je hypotheek over te sluiten eerst een schriftelijke berekening van de boeterente op bij je huidige geldverstrekker. Zo weet je met welk bedrag je rekening moet houden en kun je beter beoordelen of de lagere rente de kosten opweegt. Controleer ook of de berekening is gebaseerd op de juiste hypotheekschuld, rente en resterende rentevaste periode.
Vergelijk advies- en bemiddelingskosten bij meerdere aanbieders.
Vergelijk de advies- en bemiddelingskosten van meerdere hypotheekadviseurs voordat je besluit je hypotheek over te sluiten. Vraag niet alleen naar het totaalbedrag, maar ook welke werkzaamheden daarbij zijn inbegrepen en of er extra kosten kunnen ontstaan tijdens de aanvraag. Zo zie je beter wat je voor de dienstverlening krijgt en voorkom je verrassingen. Houd er rekening mee dat de goedkoopste aanbieder niet automatisch de beste keuze is: kijk ook naar de ervaring, bereikbaarheid en duidelijkheid van het advies.
Houd rekening met taxatie- en notariskosten.
Houd bij het oversluiten van je hypotheek ook rekening met taxatie- en notariskosten. De nieuwe geldverstrekker kan een taxatie nodig hebben om de waarde van je woning vast te stellen, en bij een overstap naar een andere aanbieder regelt de notaris doorgaans de nieuwe hypotheekakte en het doorhalen van de oude inschrijving. De kosten verschillen per situatie en aanbieder. Vraag daarom vooraf welke taxatie wordt geaccepteerd en vergelijk offertes van notarissen, zodat je deze bedragen meeneemt in de berekening van je totale oversluitkosten.
Controleer of administratiekosten gelden.
Controleer bij je huidige én eventuele nieuwe geldverstrekker of er administratiekosten gelden voor het aanpassen, beëindigen of oversluiten van je hypotheek. Deze kosten zijn niet altijd direct duidelijk en kunnen boven op bijvoorbeeld advies-, notaris- en taxatiekosten komen. Vraag daarom vooraf om een volledig kostenoverzicht en laat bevestigen waarvoor eventuele administratiekosten precies worden berekend.
Bereken wanneer je de kosten hebt terugverdiend.
Bereken na hoeveel tijd je de kosten van het oversluiten hebt terugverdiend. Deel de totale oversluitkosten door de verwachte maandelijkse besparing op je hypotheeklasten. Zijn de kosten bijvoorbeeld €4.800 en bespaar je €200 per maand, dan is het omslagpunt 24 maanden. Houd er rekening mee dat dit een indicatie is: belastingeffecten, veranderingen in je hypotheek en hoelang je in de woning blijft, kunnen de uiteindelijke uitkomst beïnvloeden.
Vraag of je huidige rentevoorwaarden meenemen mogelijk is.
Vraag je huidige geldverstrekker of je je bestaande rentevoorwaarden kunt meenemen naar een nieuwe woning of hypotheek. Dit kan soms via een verhuisregeling, waardoor je mogelijk je lage rente behoudt en kosten voor het oversluiten beperkt. De voorwaarden verschillen per aanbieder en kunnen afhangen van onder meer de resterende rentevaste periode, de hoogte van je nieuwe hypotheek en het moment waarop je verhuist. Controleer daarom tijdig wat er mogelijk is en vraag naar eventuele kosten of beperkingen.
Controleer of kosten fiscaal aftrekbaar zijn.
Controleer of bepaalde kosten voor het oversluiten van je hypotheek fiscaal aftrekbaar zijn. Sommige kosten die rechtstreeks verband houden met het afsluiten of oversluiten van een hypotheek voor je eigen woning kunnen onder voorwaarden aftrekbaar zijn, maar dat geldt niet automatisch voor alle kosten. Bewaar daarom facturen en specificaties en controleer de actuele regels bij de Belastingdienst of een belastingadviseur.
Vergelijk de totale kosten met de verwachte rentebesparing.
Vergelijk de totale kosten van het oversluiten — zoals een eventuele boeterente, advies-, taxatie- en notariskosten — met de rentebesparing die je naar verwachting behaalt. Bereken hoe lang het duurt voordat je de kosten hebt terugverdiend en houd rekening met hoelang je in de woning verwacht te blijven. Zo zie je beter of oversluiten op de lange termijn financieel voordelig is.