
Lening huis: alles over je hypotheek en de financiering van een woning
Lening voor een huis: zo financier je de aankoop van een woning
Een huis kopen is voor veel mensen een grote stap. Omdat de meeste kopers de aankoop niet volledig met eigen geld kunnen betalen, sluiten zij een lening af: een hypotheek. Met een hypotheek leen je geld van een geldverstrekker om een woning te kopen. Je betaalt de lening vervolgens terug, meestal in maandelijkse termijnen en over een periode van meerdere jaren.
Een lening voor een huis is een belangrijke financiële verplichting. Daarom is het verstandig om vooraf te kijken hoeveel je kunt lenen, welke maandlasten bij je passen en welke kosten naast de koopsom komen kijken.
Hoe werkt een hypotheek?
Bij een hypotheek is de woning het onderpand voor de lening. Je betaalt elke maand rente en lost doorgaans ook een deel van de lening af. De hoogte van je hypotheek hangt onder meer af van je inkomen, eventuele schulden, de waarde van de woning en de voorwaarden van de geldverstrekker.
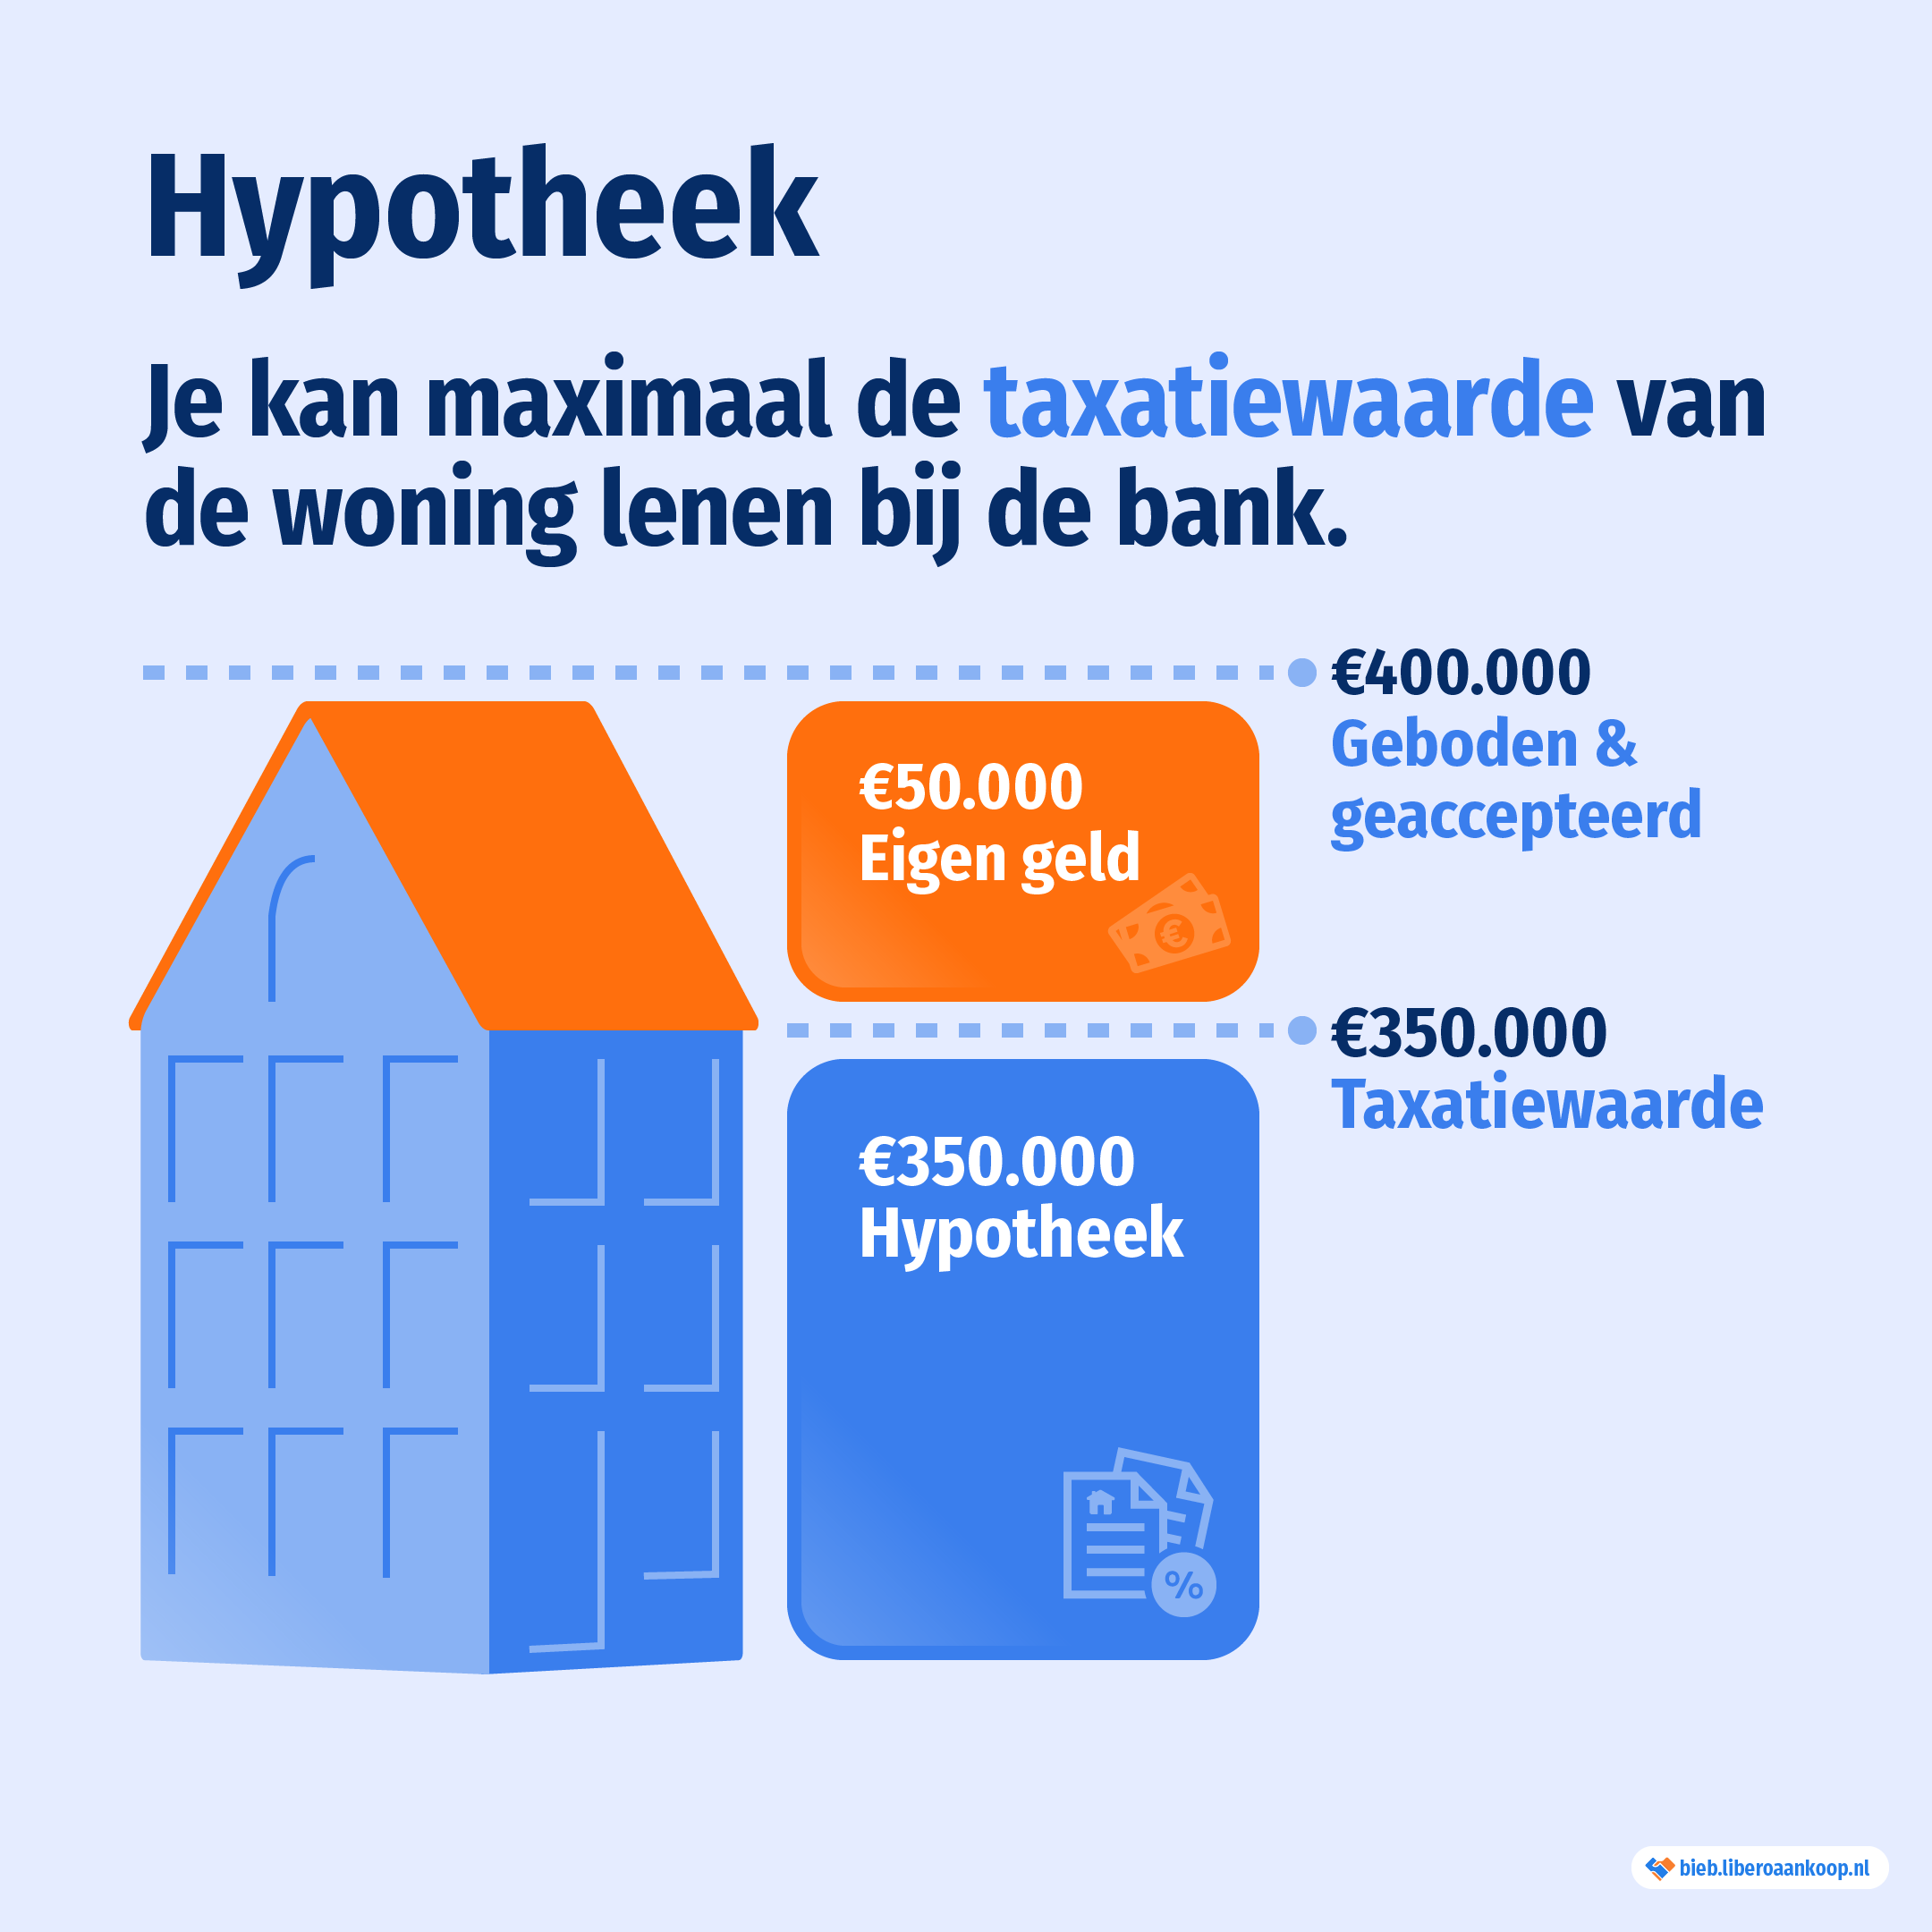
In Nederland kun je doorgaans niet meer lenen dan de woning waard is. Ook kunnen bijkomende kosten ervoor zorgen dat je eigen geld nodig hebt. Denk bijvoorbeeld aan advieskosten, notariskosten, taxatiekosten en kosten voor een bouwkundige keuring.
Welke hypotheekvormen zijn er?
De hypotheekvorm bepaalt hoe je de lening terugbetaalt. Twee veelvoorkomende vormen zijn:
- Annuïteitenhypotheek: je betaalt tijdens de rentevaste periode meestal een vast bruto maandbedrag. In het begin bestaat dit bedrag vooral uit rente; later los je relatief meer af.
- Lineaire hypotheek: je lost elke maand een vast bedrag af. Daardoor daalt de schuld sneller en worden de maandlasten doorgaans geleidelijk lager.
Welke vorm passend is, hangt af van je financiële situatie, plannen en voorkeuren. Bespreek ook de fiscale gevolgen met een deskundige, omdat die afhankelijk kunnen zijn van jouw persoonlijke omstandigheden en de geldende regels.
Vaste of variabele rente
Bij het afsluiten van een hypotheek kies je doorgaans hoe lang de rente vaststaat. Een langere rentevaste periode geeft meer zekerheid over je maandlasten, maar kan andere voorwaarden of een ander rentepercentage hebben dan een kortere periode. Bij een variabele rente kan het maandbedrag veranderen als de rente stijgt of daalt.
Vergelijk niet alleen het rentepercentage. Kijk ook naar de voorwaarden, mogelijkheden om extra af te lossen, eventuele kosten bij oversluiten en wat er gebeurt wanneer je rentevaste periode afloopt.
Hoeveel kun je lenen voor een huis?
Je maximale hypotheek wordt onder andere bepaald door je bruto-inkomen, vaste lasten, studieschuld, persoonlijke leningen en de waarde van de woning. Ook de hypotheekrente en de gekozen hypotheekvorm spelen mee. Een online rekentool kan een eerste indicatie geven, maar een berekening is pas betrouwbaar wanneer alle gegevens zijn meegenomen.
Het maximale bedrag dat je kunt lenen, is niet automatisch het bedrag dat je comfortabel kunt betalen. Houd rekening met kosten voor energie, onderhoud, verzekeringen, gemeentelijke belastingen en mogelijke veranderingen in je inkomen. Een financiële buffer kan helpen om onverwachte uitgaven op te vangen.
Welke kosten komen er kijken bij een huis kopen?
Naast de koopsom kun je te maken krijgen met kosten die niet altijd volledig in de hypotheek kunnen worden opgenomen. Voorbeelden zijn:
- advies- en bemiddelingskosten;
- notaris- en taxatiekosten;
- kosten voor een bouwkundige keuring;
- eventuele overdrachtsbelasting;
- kosten voor een bankgarantie of waarborgsom;
- verhuis- en inrichtingskosten.
Welke kosten voor jou gelden, hangt af van de woning en je situatie. Maak daarom vooraf een overzicht van zowel de aankoopkosten als de verwachte maandelijkse woonlasten.
Stappen bij het aanvragen van een lening voor een huis
- Breng je financiën in kaart. Verzamel informatie over je inkomen, spaargeld, leningen en vaste lasten.
- Bereken je budget. Kijk niet alleen naar je maximale hypotheek, maar ook naar maandlasten die passen bij je dagelijks leven.
- Vergelijk hypotheekopties. Let op rente, voorwaarden, hypotheekvorm en de mogelijkheid om extra af te lossen.
- Vraag advies aan. Een hypotheekadviseur kan uitleg geven over de mogelijkheden en de gevolgen van verschillende keuzes.
- Controleer de voorwaarden. Lees de offerte zorgvuldig en let op de geldigheidsduur, rente en eventuele voorwaarden.
NHG en andere mogelijkheden
Onder bepaalde voorwaarden kan een hypotheek met Nationale Hypotheek Garantie (NHG) mogelijk zijn. NHG kan extra zekerheid bieden bij financiële problemen en kan invloed hebben op de hypotheekvoorwaarden. De regels en maximale bedragen kunnen veranderen. Controleer daarom altijd de actuele voorwaarden bij NHG of een hypotheekadviseur.
Koop je samen een woning, dan kunnen beide inkomens mogelijk meetellen bij de beoordeling. Daarbij is het belangrijk om afspraken te maken over de verdeling van de woning, de hypotheek en de financiële verantwoordelijkheid. Laat je hierover goed informeren voordat je een lening afsluit.
Conclusie
Een lening voor een huis maakt het mogelijk om een woning te kopen, maar brengt ook langdurige financiële verplichtingen met zich mee. Door je budget zorgvuldig te berekenen, verschillende hypotheekvormen en renteopties te vergelijken en rekening te houden met bijkomende kosten, kun je beter bepalen wat bij je past. Laat je situatie beoordelen voordat je een definitieve keuze maakt en controleer altijd de actuele voorwaarden.
Veelgestelde Vragen over het Lenen voor een Huis
- Hoeveel kan ik lenen voor een huis?
- Welke hypotheekvorm past het beste bij mijn situatie?
- Hoeveel eigen geld heb ik nodig om een huis te kopen?
- Wat zijn de maandelijkse kosten van een lening voor een huis?
- Kan ik een huis kopen met een tijdelijk contract of als zelfstandige?
Hoeveel kan ik lenen voor een huis?
Hoeveel je kunt lenen voor een huis hangt onder meer af van je inkomen, vaste lasten, eventuele schulden, de hypotheekrente en de waarde van de woning. Ook de regels die geldverstrekkers hanteren spelen mee. Een online rekentool geeft een eerste indicatie, maar het maximale leenbedrag is niet altijd hetzelfde als een maandlast die comfortabel bij je budget past. Laat daarom je persoonlijke situatie beoordelen door een hypotheekadviseur en houd rekening met bijkomende kosten en een financiële buffer.
Welke hypotheekvorm past het beste bij mijn situatie?
Welke hypotheekvorm het beste bij je past, hangt af van je inkomen, financiële plannen en hoeveel zekerheid je prettig vindt. Bij een annuïteitenhypotheek blijven je bruto maandlasten tijdens de rentevaste periode doorgaans gelijk, terwijl je bij een lineaire hypotheek in het begin meer betaalt en je maandlasten geleidelijk dalen. Vergelijk naast de maandlasten ook de totale kosten, voorwaarden en mogelijkheden om extra af te lossen. Een hypotheekadviseur kan je helpen de opties af te stemmen op jouw persoonlijke situatie.
Hoeveel eigen geld heb ik nodig om een huis te kopen?
Hoeveel eigen geld je nodig hebt, hangt af van de koopprijs, je situatie en de bijkomende kosten. In Nederland kun je meestal maximaal 100% van de marktwaarde van de woning lenen. Kosten zoals advies- en notariskosten, taxatie, bouwkundige keuring en eventuele overdrachtsbelasting betaal je daarom vaak zelf. Ook heb je mogelijk eigen geld nodig als je meer biedt dan de getaxeerde waarde. Maak vooraf een overzicht van de kosten en houd daarnaast een buffer over voor verhuizing, inrichting en onverwachte uitgaven.
Wat zijn de maandelijkse kosten van een lening voor een huis?
De maandelijkse kosten van een lening voor een huis hangen vooral af van het geleende bedrag, de rente, de rentevaste periode en de looptijd. Ook de hypotheekvorm speelt mee: bij een annuïteitenhypotheek blijven de bruto maandlasten tijdens de rentevaste periode meestal gelijk, terwijl ze bij een lineaire hypotheek doorgaans geleidelijk dalen. Houd daarnaast rekening met andere woonlasten, zoals verzekeringen, onderhoud, belastingen en energiekosten. Een hypotheekberekening geeft een eerste indicatie; voor een nauwkeurige inschatting zijn je persoonlijke financiële situatie en de actuele voorwaarden van de geldverstrekker bepalend.
Kan ik een huis kopen met een tijdelijk contract of als zelfstandige?
Ja, ook met een tijdelijk contract of als zelfstandige kun je mogelijk een huis kopen. De geldverstrekker beoordeelt of je inkomen voldoende en naar verwachting stabiel is. Bij een tijdelijk contract kan bijvoorbeeld een intentieverklaring van je werkgever helpen; zonder die verklaring kunnen soms je arbeidsverleden en inkomensgegevens meetellen. Als zelfstandige wordt vaak gekeken naar de jaarcijfers en inkomens over meerdere jaren, al kunnen de voorwaarden per geldverstrekker verschillen. Een hypotheekadviseur kan je situatie beoordelen en aangeven welke documenten nodig zijn en hoeveel je mogelijk kunt lenen.