
Lening en krediet: verschillen, kosten en aandachtspunten bij geld lenen
Lening en krediet: wat is het verschil?
Wie geld wil lenen, komt al snel de termen lening en krediet tegen. Ze worden vaak door elkaar gebruikt, maar betekenen niet altijd precies hetzelfde. In dit artikel lees je wat een lening en krediet zijn, welke vormen er bestaan en waar je op kunt letten voordat je een aanvraag doet.
Wat is een lening?
Een lening is een afspraak waarbij je een geldbedrag ontvangt en dit binnen een afgesproken periode terugbetaalt. Meestal betaal je daarnaast rente en soms bijkomende kosten. Bij een persoonlijke lening staan het leenbedrag, de rente en de looptijd doorgaans vooraf vast. Je betaalt het bedrag terug in vaste maandelijkse termijnen.
Een persoonlijke lening wordt vaak gebruikt voor een eenmalige, geplande uitgave, zoals een auto, een verbouwing of de aanschaf van meubels. Omdat je vooraf weet hoeveel je maandelijks betaalt en wanneer de lening is afgelost, is het overzichtelijk om de totale kosten in kaart te brengen.
Wat betekent krediet?
Krediet is een bredere term voor geld dat je kunt lenen of tijdelijk kunt gebruiken. Een krediet kan bijvoorbeeld een persoonlijke lening zijn, maar ook een mogelijkheid om rood te staan of aankopen met een creditcard te betalen. Bij sommige kredietvormen kun je geld opnemen tot een afgesproken limiet.
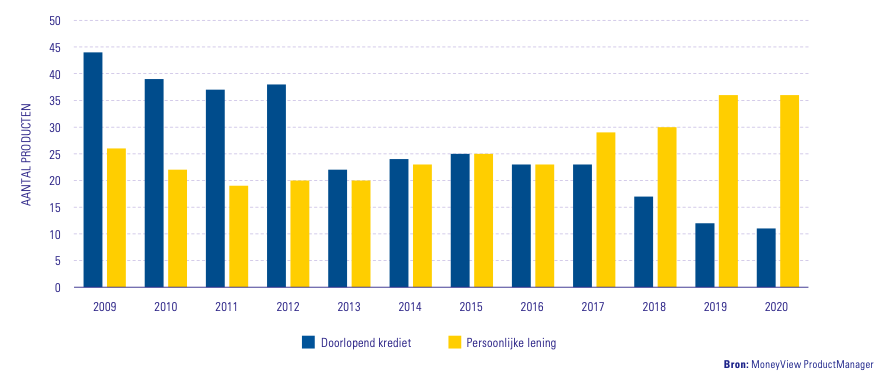
Er bestaan ook doorlopende kredieten, waarbij je binnen een kredietlimiet geld kunt opnemen en afgeloste bedragen opnieuw kunt gebruiken. Nieuwe aanbieders bieden deze kredietvorm in Nederland minder vaak aan dan vroeger. De voorwaarden verschillen per product en aanbieder.
Belangrijke verschillen op een rij
- Persoonlijke lening: je ontvangt meestal in één keer een vast bedrag en betaalt dit terug in vaste termijnen.
- Doorlopend krediet: je kunt binnen een afgesproken limiet geld opnemen; de rente en voorwaarden kunnen anders zijn dan bij een persoonlijke lening.
- Rood staan of creditcardkrediet: dit zijn vormen van kortlopend krediet, waarvan de kosten kunnen oplopen als je het openstaande bedrag niet snel terugbetaalt.
De precieze kenmerken hangen af van de overeenkomst. Vergelijk daarom altijd de actuele voorwaarden en kijk niet alleen naar de naam van het product.
Waaruit bestaan de kosten van een lening?
De kosten bestaan meestal uit rente en eventuele bijkomende kosten. Het rentepercentage alleen vertelt niet altijd het hele verhaal. Let ook op het jaarlijks kostenpercentage (JKP), de totale terugbetaling en de looptijd. Het JKP geeft een breder beeld van de jaarlijkse kosten van het krediet, inclusief bepaalde verplichte kosten.
Een langere looptijd kan de maandlasten verlagen, maar betekent vaak dat je langer rente betaalt. Een kortere looptijd kan juist hogere maandlasten geven, terwijl de totale kosten lager kunnen uitvallen. Vraag daarom niet alleen hoeveel je per maand betaalt, maar ook hoeveel je over de hele looptijd terugbetaalt.
Hoe bepaal je of lenen bij je past?
Maak eerst een overzicht van je inkomsten, vaste lasten en andere financiële verplichtingen. Bepaal vervolgens of de maandelijkse aflossing ook haalbaar blijft als je uitgaven veranderen of je inkomen tijdelijk lager wordt. Leen bij voorkeur niet meer dan nodig en houd rekening met onvoorziene kosten.
Een kredietverstrekker beoordeelt doorgaans je financiële situatie voordat een aanvraag wordt goedgekeurd. Daarbij kan onder meer worden gekeken naar je inkomen, woonlasten en bestaande verplichtingen. Een kredietregistratie kan eveneens van invloed zijn op de beoordeling.
Tips bij het vergelijken van kredietaanbieders
- Vergelijk het JKP, de totale terugbetaling en de looptijd.
- Controleer of de rente vast of variabel is.
- Lees de voorwaarden voor extra aflossen en eventuele kosten daarbij.
- Bekijk welke gevolgen een betalingsachterstand kan hebben.
- Controleer of de aanbieder bevoegd is om krediet aan te bieden en lees informatie van betrouwbare instanties, zoals de AFM.
- Wees voorzichtig met aanbiedingen die snelle goedkeuring beloven of vooraf betaling vragen.
Veelgestelde vragen over lening en krediet
Is een lening hetzelfde als krediet?
Niet helemaal. Een lening is een vorm van krediet. Het woord krediet wordt breder gebruikt en kan ook rood staan, creditcardkrediet of andere leenmogelijkheden omvatten.
Welke lening is het voordeligst?
Dat hangt af van het leenbedrag, de looptijd, de rente en de voorwaarden. Vergelijk daarom de totale kosten van meerdere passende aanbiedingen. De laagste maandtermijn is niet automatisch de goedkoopste keuze.
Kan ik een lening eerder aflossen?
Dat verschilt per overeenkomst. Controleer vooraf of extra of vervroegd aflossen mogelijk is en of daar kosten aan verbonden zijn.
Verantwoord lenen
Een lening of krediet kan helpen bij een noodzakelijke of geplande uitgave, maar brengt ook verplichtingen met zich mee. Neem de tijd om de voorwaarden te lezen en bereken of de maandlasten passen binnen je budget. Twijfel je over de gevolgen, dan kan onafhankelijk financieel advies helpen om je mogelijkheden zorgvuldig af te wegen.
Voordelen van een Lening: 9 Redenen om Krediet te Overwegen
- Spreidt grote uitgaven over meerdere termijnen.
- Geeft snel toegang tot extra geld.
- Kan helpen bij onverwachte kosten.
- Vaste maandlasten bieden overzicht.
- Een vaste rente maakt kosten voorspelbaar.
- Vergelijken helpt een passende optie vinden.
- Aflossen bouwt de schuld stap voor stap af.
- Kan geplande aankopen eerder mogelijk maken.
- Voorwaarden zijn vooraf vast te leggen.
Zes Nadelen van het Lenen van Krediet
- Rente verhoogt de totale kosten.
- Maandlasten drukken op je budget.
- Betalingsachterstanden kunnen extra kosten opleveren.
- Langere looptijden betekenen vaak meer rente.
- Lenen kan toekomstige financiële ruimte beperken.
- Voorwaarden verschillen en zijn soms lastig te vergelijken.
Spreidt grote uitgaven over meerdere termijnen.
Een belangrijk voordeel van een lening of krediet is dat je een grote uitgave over meerdere termijnen kunt spreiden. In plaats van het volledige bedrag in één keer te betalen, los je het geleende bedrag geleidelijk af. Zo kun je de kosten beter verdelen over je maandbudget. Houd wel rekening met rente en eventuele bijkomende kosten, en controleer vooraf of de maandelijkse aflossing voor jou betaalbaar blijft.
Geeft snel toegang tot extra geld.
Een belangrijk voordeel van een lening of krediet is dat je snel toegang kunt krijgen tot extra geld wanneer je dat nodig hebt. Dat kan uitkomst bieden bij een onverwachte uitgave of een geplande aankoop waarvoor je niet genoeg spaargeld hebt. De aanvraag en uitbetaling verschillen per aanbieder en zijn afhankelijk van een beoordeling van je financiële situatie. Kijk daarom altijd goed naar de rente, de voorwaarden en de maandlasten voordat je een lening afsluit.
Kan helpen bij onverwachte kosten.
Een lening of krediet kan helpen wanneer je onverwacht met hoge kosten te maken krijgt, bijvoorbeeld door een dringende autoreparatie of een noodzakelijke vervanging in huis. Zo kun je de uitgave mogelijk direct betalen en het bedrag in termijnen terugbetalen. Bekijk vooraf goed de rente, eventuele bijkomende kosten en maandlasten, zodat het krediet past bij je financiële situatie.
Vaste maandlasten bieden overzicht.
Een belangrijk voordeel van een lening met vaste maandlasten is dat je precies weet welk bedrag je iedere maand betaalt. Dat maakt het eenvoudiger om je budget te plannen en je uitgaven af te stemmen op je inkomsten. Zo houd je overzicht tijdens de looptijd en kom je minder snel voor verrassingen te staan.
Een vaste rente maakt kosten voorspelbaar.
Een belangrijk voordeel van een lening met vaste rente is dat de rente gedurende de afgesproken periode niet verandert. Daardoor blijven je maandlasten gelijk en weet je vooraf beter hoeveel je betaalt en wat de lening in totaal kost. Dat maakt het eenvoudiger om je budget te plannen en verkleint de kans op onverwachte hogere lasten door rentestijgingen.
Vergelijken helpt een passende optie vinden.
Door verschillende leningen en kredietaanbiedingen te vergelijken, krijg je inzicht in de rente, looptijd, maandlasten en totale kosten. Zo kun je beter bepalen welke optie aansluit bij je financiële situatie en leenbehoefte. Kijk niet alleen naar het maandbedrag, maar lees ook de voorwaarden goed door, zodat je een weloverwogen keuze kunt maken.
Aflossen bouwt de schuld stap voor stap af.
Een belangrijk voordeel van een lening met vaste aflossingen is dat je de schuld stap voor stap afbouwt. Elke maand betaal je een deel van het geleende bedrag terug, waardoor het openstaande saldo kleiner wordt. Zo houd je zicht op je voortgang en weet je, afhankelijk van de afgesproken looptijd en voorwaarden, wanneer de lening volledig is afgelost.
Kan geplande aankopen eerder mogelijk maken.
Een lening of krediet kan een geplande aankoop eerder mogelijk maken, zonder dat je eerst het volledige bedrag hoeft te sparen. Denk bijvoorbeeld aan een noodzakelijke auto of een verbouwing die je woning comfortabeler maakt. Spreid je de kosten over meerdere termijnen, controleer dan vooraf of de maandlasten binnen je budget passen en vergelijk de totale kosten van verschillende aanbieders.
Voorwaarden zijn vooraf vast te leggen.
Bij een lening of krediet kunnen de voorwaarden vaak vooraf worden vastgelegd. Denk aan het leenbedrag, de rente, de looptijd en het bedrag dat je maandelijks terugbetaalt. Zo weet je waar je aan toe bent en kun je de verwachte kosten beter afstemmen op je budget. Controleer wel altijd de overeenkomst: voorwaarden kunnen per kredietvorm en aanbieder verschillen.
Rente verhoogt de totale kosten.
Een belangrijk nadeel van een lening of krediet is dat je naast het geleende bedrag ook rente betaalt. Daardoor vallen de totale kosten hoger uit dan het bedrag dat je oorspronkelijk hebt opgenomen. Hoe hoger de rente en hoe langer de looptijd, hoe meer je uiteindelijk kunt terugbetalen. Vergelijk daarom niet alleen de maandlasten, maar ook het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag.
Maandlasten drukken op je budget.
Een lening of krediet brengt maandelijkse aflossingen en rentekosten met zich mee. Die vaste lasten drukken op je budget en laten minder ruimte over voor andere uitgaven, sparen of onverwachte kosten. Bereken daarom vooraf of de maandtermijn ook betaalbaar blijft wanneer je financiële situatie verandert.
Betalingsachterstanden kunnen extra kosten opleveren.
Een belangrijk nadeel van een lening of krediet is dat betalingsachterstanden extra kosten kunnen opleveren. Als een termijn niet op tijd wordt betaald, kan de kredietverstrekker bijvoorbeeld aanmanings- of incassokosten in rekening brengen. Daarnaast kunnen achterstanden gevolgen hebben voor je kredietregistratie en wordt het lastiger om je financiële verplichtingen bij te houden. Controleer daarom vooraf of de maandlasten passen binnen je budget en neem bij betalingsproblemen zo snel mogelijk contact op met de kredietverstrekker.
Langere looptijden betekenen vaak meer rente.
Een langere looptijd kan de maandelijkse aflossing lager en daardoor beter behapbaar maken. Je betaalt de lening echter over een langere periode terug, waardoor je meestal ook langer rente betaalt. Daardoor kan het totaalbedrag dat je uiteindelijk terugbetaalt hoger uitvallen. Vergelijk daarom niet alleen de maandlasten, maar ook de totale kosten van de lening.
Lenen kan toekomstige financiële ruimte beperken.
Een lening kan je toekomstige financiële ruimte beperken. De maandelijkse aflossingen en rentekosten nemen een deel van je inkomen in beslag, waardoor er minder overblijft voor spaardoelen, onverwachte uitgaven of andere plannen. Ook kan een bestaande lening invloed hebben op hoeveel je later nog kunt lenen, bijvoorbeeld voor een woning of auto. Kijk daarom niet alleen of de maandlasten nu betaalbaar zijn, maar ook wat de lening betekent voor je financiële mogelijkheden op de lange termijn.
Voorwaarden verschillen en zijn soms lastig te vergelijken.
Een nadeel van lening en krediet is dat de voorwaarden per aanbieder sterk kunnen verschillen en soms lastig te vergelijken zijn. Niet alleen de rente telt: ook de looptijd, bijkomende kosten, mogelijkheden om extra af te lossen en gevolgen bij betalingsachterstand spelen een rol. Daardoor lijkt een aanbod met lage maandlasten aantrekkelijk, terwijl de totale kosten hoger kunnen uitvallen. Bekijk daarom altijd de volledige voorwaarden en vergelijk het jaarlijks kostenpercentage (JKP) en het totaalbedrag dat je terugbetaalt.